帮你投/支付宝
作为一个Vanguard公司的粉丝,我在Vanguard美国的养老账户(401K / IRA) 有十几万美元的基金资产,对Vanguard(先锋领航)、Fidelity(富达)一类的传统基金公司,和以Wealthfront、Betterment为代表的Robo-Advisor服务(机器人智能顾投)都有些研究。看到这里的大部分回答都是立足于国内市场的一些观点,很少有纵横中美投资机构、投资理念、市场差异进行评论的回答,所以这儿就斗胆分享些我的观点,希望能帮助大家更好地理解这个产品、使用好这个产品。
TL;DR; 只投入你短期内用不到的资金,将投资时间周期放宽到至少十年,不要每天看涨跌患得患失,不要自作聪明择时买入卖出。
关于Vanguard的介绍好多回答里都各有提及,这里只想说两点:1)1976年推出世界上第一支面向个人投资者的指数基金 2)独一无二的公司股权架构,目标是确保投资者的利益和公司的利益是一致的。
「帮你投」的服务提供公司先锋领航投顾(上海)投资咨询有限公司 的现有股权结构是阿里51%大头,Vanguard上海子公司49%小头,假设投票权也是如此比例的话,阿里是有绝对控制权的。所以只能说双方各取所需,阿里需要Vanguard这种老牌劲旅的背书,Vanguard需要阿里的流量、技术和本土化挡箭牌。由于Vanguard没有绝对控制权,有可能蛋糕做大后会因为理念不一致而分家,不过不会对投资者有太大影响。
「帮你投」和美国Vanguard的常见基金有什么异同?
美国Vanguard热门基金以VFIAX(Vanguard 500 Index Fund Admiral Shares)为例,也就是财经新闻里常说的美国大盘S&P 500指数基金。
相同之处:
都是按投资金额收固定的管理费,帮你投一年是0.5%,VFIAX一年是0.04%;帮你投在买卖底下基金时还得按该基金的收费标准二次交费
不同之处:
VFIAX是美国股市市值最大的500家美国公司的股票按市值加权的单只指数基金,而帮你投是Fund of Funds (FOF), 一个基金里买了很多只不同成分的基金(有股票型基金、债券型基金、货币型基金), 根据客户的风险偏好每种成分根据Vanguard的模型设置权重
VFIAX需要结合其他基金比如VBTLX来分散化投资,需要投资者手动调仓来维持固定风险偏好;帮你投通过软件自动化了这一步,不需要要投资者操心,其实就是大家用管理费来换取了个人时间
VFIAX的底下资产是美股最大的500家么美国公司(苹果、谷歌等),帮你投的底下资产是中国股市指数基金(沪深300,中证500等)、国内债券基金、国内货币市场基金;从分散化投资的角度看两者都挺分散的,但帮你投的分散化程度更高,但它只做到了中国国内市场的分散化,还没做到全球化市场的分散化
VFIAX的持仓比例透明公开,帮你投虽然列出了支持的基金,但用户(目前)无法看到自己的具体仓位,不够通明
VFIAX创建自2000年,收益和费用数据公开可查可回测;帮你投是个新生儿,收益、费用、运营效率等情况有待观察
「帮你投」和美国智能顾投服务Wealthfront、Betterment有什么异同?
以我个人非常青睐的Weathfront为为例
相同之处:
都是是Fund of Funds (FOF), 一个基金里买了很多只不同成分的基金(有股票型基金、债券型基金、货币型基金), 根据客户的风险偏好每种成分设置权重
都是按投资金额收固定的管理费,帮你投一年是0.5%,Weathfront一年是0.25%;帮你投在买卖底下基金时还得按该基金的收费标准二次交费
都会利用软件和算法帮助投资者自动调仓(Auto Rebalancing), 实现相对稳定的风险系数
不同之处:
Wealthfront针对美国国情还提供了很多在美国常见的投资账户类型:IRA,Roth IRA, 529 Saving, Cash Account; 帮你投只是一个纯粹的FOF,当然你在支付宝理财模块里都能找到类似的产品,比如养老金、教育金、余额宝
在美国税收是一个避不开的话题,如何有效地合理避税、省税对投资者来说很重要。Weathfront给用户提供了Tax Loss Harvesting这个高级的基于FOF功能。在中国目前基金投资无需缴纳个人所得税
Weathfront支持定投,帮你投目前暂不支持定投(但估计马上会出这功能)
那么话说回来,「帮你投」是不是值得买呢?我的个人看法是:
如果你的投资目标低于5%,一分钱都不要买。支付宝里4.7%左右的银行保本保息理财还时常能买到,50万人民币以下的金额完全受国家银行保险制度保障,如果中国发生金融危机这个银行倒闭你的资金和利息也是能拿回来的
如果你的投资目标高于5%,只投入你短期内用不到的闲钱,因为投资目标越高,股票型基金的占比就越高,基金的收益波动就越大,投资的大忌就是患得患失自作聪明择时买卖,却失去了长期的投资利益。经济周期以十年左右为一个周期,不要以为你一个月涨了20%就觉得这个很牛逼,也不要因为一个月跌了10%就觉得这个是坑人的。你现在投入的10000人民币按7%的投资目标在十年后的预计会增长到10000 * (1+7%-0.5%)^10=18771人民币
如果你闲钱很多,可以考虑进一步分散化投资,比如美股S&P指数,黄金等,支付宝里也能买到
我对「帮你投」产品的几点建议和预测:
定投功能!
基于中国特殊国情对于低投资目标部分用户收取更低的管理费用
增加更多的底下资产,比如美股QDII,黄金,Vanguard自营基金
学习Weathfront做好投资者投前、投后教育
提供Target Date Fund功能,有了这个功能才能真正叫帮你投
~~你已经看到我的底线了~~

扫码关注【纽约生存清单】公众号:提供纽约本地生活、工作、娱乐及美食指南❤️

在美国用美元购买比特币有好几种方式,清单君的推荐逻辑是能转入转出比特币的服务优于把你的比特币锁死在该公司账户的服务,上市公司的产品优于非上市公司的产品,大资产管理公司的产品优于小资产管理公司的产品。


作为一个经历过2015年中国股灾、2018年和2020年美股恐慌盘、过去两轮加密货币牛熊市场,至今屹立不倒的一枚老韭菜,清单君会在本文中与广大清单读者分享熊市生存清单,帮助大家进阶成为跨越牛熊的长期投资者!



房地产投资一般入门门槛很高,需要不菲的启动资金,不是所有人都有这种条件和资本。如果有人告诉你500美元就能投资美国房地产你会信吗?纽约生存清单今天来给大家科普下普通人也能玩得起的房地产投资:REIT,帮助我们的读者朋友中对投资理财感兴趣的小伙伴拓宽视野、增添新的投资渠道!

看到知乎上的大部分回答都是立足于国内市场的一些观点,很少有纵横中美投资机构、投资理念、市场差异进行评论的回答,所以这儿就斗胆分享些我的观点,希望能帮助大家更好地理解这个产品、使用好这个产品。
纽约生存清单为大家收集总结了一份新手理财入门清单,我们的目标是把问题简单化而非复杂化,所以我们会尽可能地解释清楚一下必要的术语,简化一些没必要的术语和知识,帮助读者建立一个初步的投资理财框架💪 小编在美国工作多年,回头看如果刚开始工作那会参照本文的指南,我的个人财富(net worth)能多个至少好几万美元💸 这也是我写这个清单的愿景之一——帮助在美年轻读者建立一个相对正确的理财框架,少走一些弯路和错路。

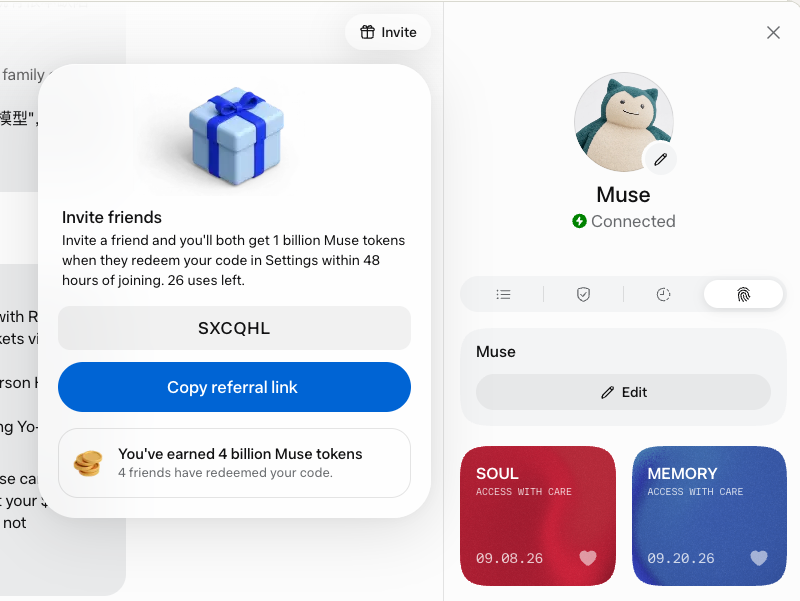
整理邮件、安排聚餐、跟进计划,Meta 的个人 AI 助理 Muse 想帮你接手这些生活杂事。清单君带你看看它能做什么、怎么上手,使用邀请码 SXCQHL 双方再领各 10 亿、终身有效的 tokens 邀请奖励。


但你可能有所不知的是,对于精明的信用卡玩家来说,交税也可以成为薅羊毛的好机会!利用信用卡交税不仅可以缓解资金压力,还能顺便完成高额开卡奖励,可谓一举两得。本文就为大家详细介绍2025年如何利用信用卡交税来高效、安全地完成开卡奖励,让你轻松薅到银行的羊毛!



平常大家去买菜的那类超市,比如Whole Foods,Trader Joe’s,Safeway,Fairway,大华,Wegmans,HMart,Hong Kong Supermarket, 德昌等;一般这些超市里还卖各种礼品卡,比如Amazon、自家礼品卡、加油卡(Shell, Chevron, Arco)、Apple、Best Buy, 也就是说可以在第三季度间接实现基本所有日常购物5%+返现!


还没关注我们的公众号?
快快扫码或搜索nyclist,不再错过纽约的吃喝玩乐指南与生存技巧!



现在就加入 Blackbird 的美食革命,探索 纽约 和 旧金山 最棒的餐厅,享受前所未有的用餐体验吧!使用纽约生存清单的独家邀请链接下载 Blackbird 应用程序,完成第一次餐厅打卡后即可获得 500 $FLY!